segunda-feira, 13 de outubro de 2008

Bolsas europeias registam maior subida de sempre

In "Jornal de Negócios":

As bolsas europeias fecharam hoje quase todas a subir cerca de 9%, o que representa o maior ganho de sempre, uma vez que os governos na Europa, EUA e Ásia acordaram apoiar os bancos. O Dow Jones stoxx 600 avançou 9,1%, o alemão Dax apreciou 11,40% e o francês Cac ganhou 11,18%.

domingo, 12 de outubro de 2008

NYU's Roubini Sees Risk of `Severe Global Depression'

In "bloomberg.com":

Oct. 10 (Bloomberg) -- Nouriel Roubini, the New York University professor who two years ago predicted the financial crisis, talks with Bloomberg's Betty Liu about the outlook for the global financial market and the economy. Roubini said world financial officials should orchestrate interest-rate cuts of at least 1.5 percentage points to help avert a depression. (Source: Bloomberg)

(Nouriel Roubini,  professor da Universidade de New York que à dois anos atrás previu a crise financeira, fala com Betty Liu da Bloomberg sobre as perspectivas para o mercado financeiro global e para a economia. Roubini disse que os funcionários financeiros mundiais devem orquestrar cortes da taxa de juro de pelo menos 1.5 pontos percentuais para ajudar a evitar uma depressão.) Video:

O Nouriel Roubini fundou o site web RGE Monitor que é uma fonte importante de análise económica.

O mundo está em risco grave de um colapso financeiro sistémico global e de uma severa depressão global, por Nouriel Roubini.

sábado, 11 de outubro de 2008

G-7 defende a importância de nacionalizações

In "Jornal de Negócios":

O grupo dos sete mais industrializados do mundo reuniu em Washington para decidir o que fazer de forma a controlar o caos em que se transformou a economia mundial. Os líderes do G-7 desenharam um conjunto de princípios de ataque à crise que esta semana ficou marcada por quedas generalizadas das principais bolsas do mundo. Um "plano agressivo", garantiu Henry Paulson, o qual inclui a nacionalização, mesmo que temporária e parcial, de instituições financeiras com problemas.
A recapitalização de bancos com capital publico e privado faz já parte do plano apresentado pelo Reino Unido na semana passada, mas é uma viragem na posição dos EUA, que aprovaram o plano Paulson, com o valor de 700 mil milhões de dólares, que tem como objectivo apenas a compra de activos tóxicos das instituições financeiras.

O secretário do Tesouro dos EUA reconheceu ontem à noite que o agravar da situação financeira na última semana transformou a sua percepção dos problemas nos EUA, afirmando que " para além da compra de activos ilíquidos, podemos usar o dinheiro dos contribuintes, de forma mais eficaz, mais eficiente, e eles receberão mais dos seus dólares e mais protecção se desenvolvermos um plano de compra de capital" nas instituições financeiras.
A Alemanha, que já tinha sinalizado a intenção de uma medida semelhante, dá assim um sinal de que irá avançar nesse sentido. Os restantes quatro países (Canadá, Itália, Japão e França) admitem poder fazê-lo se necessário.
Além da garantia de recapitalização das instituições em apuros, o plano inclui quatro outros pontos que visam a "cedência de liquidez, o fortalecimento das instituições financeiras, a protecção dos aforradores e a protecção dos investidores", afirmou Paulson.
Um dos pontos mais importantes foi a garantia de que nenhum dos países deixará cair uma instituição financeira que seja sistematicamente importante. Este ponto ganha importância nos EUA pois a decisão de deixar cair a Lehman Brothers é hoje vista como a espoleta para a tensão dos últimos dias.
"Os desenvolvimentos recentes demonstraram que a turbulência dos mercados é um evento global", disse Paulson que reforçou a importância de que os líderes continuem a "trabalhar juntos para que as acções de um país não sejam feitas às custas de outros ou da estabilidade do sistema como um todo", afirmou, acrescentando: "estamos totalmente determinados na necessidade imediata de restaurar a liquidez e recuperar a estabilidade do nosso sistema financeiro".
Os restantes três pontos do plano são a cedência de toda a liquidez que as instituições necessitem, o aperfeiçoamento dos sistemas de garantias aos aforradores - de forma a evitar corridas aos bancos – e o aumento das garantias dadas aos investidores, com o objectivo de recuperar o funcionamento dos mercados secundários de hipotecas e de outros activos titularizados.
A declaração do G-7 não entrou em aspectos específicos do plano, mas apenas neste conjuntos de princípios de acção que cada país poderá implementar como melhor entender. Fica a dúvida sobre qual será a reacção dos mercados na segunda-feira, mas tudo indica que o facto de Paulson ter defendido a agressividade da comunicação conjunta não evitará que continue a volatilidade que marcou o final desta semana nos mercados de capitais mundiais.
Na Europa a ideia de um plano coordenado dos vários planos europeus continua sem aparecer, apesar de pressões crescentes de economistas e do FMI. Os líderes da Zona Euro, o presidente da Comissão Europeia e o presidente do BCE reúnem de emergência este Domingo para tomar medidas contra a crise.

quinta-feira, 9 de outubro de 2008

Gordon Brown, afirmou que "Se há riscos excessivos e irresponsáveis, têm de ser punidos", e assegurou que os altos salários que estes recebiam "acabaram".

In "DiarioEconomico.com":

"Estou furioso com o comportamento irresponsável [dos banqueiros]. A nossa economia foi construída em  torno de gente que trabalha arduamente, que se esforça, que toma decisões responsáveis", afirmou Brown em entrevista ao canal de televisão GMTV, citado pela Efe.
"Se há riscos excessivos e irresponsáveis, têm de ser punidos", insistiu Brown.
O governo britânico anunciou ontem um plano de resgate de 50 mil milhões de libras esterlinas para estabilizar o sistema financeiro. Em referência ao plano, Brown alertou que as instituições que aderirem ao programa deverão aceitar que não poderão continuar a pagar grandes salários aos seus altos executivos.
"Os dias dos grandes salários estão acabados. Uma das condições para ajudar os bancos prende-se com esse facto. Teremos de chegar a um acordo sobre a remuneração dos executivos", afirmou.
O primeiro-ministro britânico criticou a forma de operar de algumas instituições bancárias, já que ficaram em dificuldades após o colapso do mercado das hipotecas de alto risco nos EUA.
...

quarta-feira, 8 de outubro de 2008

Warren Buffet explica a crise financeira

Ver: http://caldeiraodebolsa.jornaldenegocios.pt/viewtopic.php?t=65053

Descida coordenada dos juros é "importante" para restaurar a confiança

In "DiarioEconomico.com":

Os maiores bancos centrais do mundo anunciaram hoje um forte corte de todas as suas taxas de juro, tendo o Banco Central Europeu  (BCE) reduzido a Refi dos 4,25% para os 3,75%, naquela que é uma medida sem precedentes para tentar aliviar os efeitos económicos da crise financeira. Também a Reserva Federal dos EUA (FEd), o Banco de Inglaterra, o Banco da China, o Banco Central do Canadá, o Banco Nacional da Suíça e o Banco Central da Suécia anunciaram hoje reduções das suas respectivas taxas de juro.

Fundo anticrise sobe dívida pública espanhola para 41,5 por cento do PIB

In "PUBLICO.PT":

O fundo anticrise dotado com 30 mil milhões de euros destinado a salvar o mercado de crédito em Espanha vai aumentar a dívida pública em perto de três pontos percentuais, para 41,5 por cento do Produto Interno Bruto no próximo ano, anunciou hoje o secretário de Estado espanhol do Orçamento, Carlos Ocaña.
Segundo o projecto de orçamento para 2009, discutido na semana passada no Parlamento, o Governo espanhol tinha definido uma dívida pública equivalente a 38,8 por cento do PIB, contra 36,8 por cento em 2008. Estes números ficam bem abaixo da dívida pública portuguesa, que supera os 60 por cento e tornam Portugal fortemente dependente do financiamento externo.

domingo, 5 de outubro de 2008

Turbulência nos Mercados versus Desregulação

A acção dos bancos ajudou o 'crash' de 1929:

Depois do "crash" de 1929 que arruinou 20% dos bancos americanos, investigadores descobriram que grande parte do problema estava nos conflitos de interesse entre a venda de acções e o trabalho dos bancos comerciais com seus clientes, que levaram a uma forte especulação dos bancos no mercado de acções durante a década de 20. Em conseqüência dessas investigações, em 1933 o senador Carter Glass e o deputado Henry Steagall apresentaram um projecto de lei que ficou para a História com seus sobrenomes, o Glass-Steagall Act, para separar os bancos comerciais da actividade de bancos de investimento, que auxiliam empresas em emissões de acções, fusões e aquisições.

A lei espelhava a revolta de investidores que perderam dinheiro em operações em que os bancos promoviam para os clientes o investimento em acções que eram lucrativas para suas áreas de banco de investimento e prejudiciais para os investidores. A legislação forçou os bancos a escolherem entre as duas actividades.

Uma das principais consequências da lei Glass-Steagall foi a divisão do Banco JP Morgan, que detinha quase um monopólio no mercado americano, tanto na actuação como banco de investimento quanto como banco comercial. O império financeiro então foi dividido entre o JP Morgan e o Morgan Stanley.

Mesmo antes que a lei Glass-Steagall caducasse em 1999, Wall Street encontrava meios de contorná-la desde a década de 80. Nos últimos 15 anos da lei, o banco central americano autorizou a maioria dos grandes bancos a criar subsidiárias que intermediavam a venda de acções.

O problema voltou a preocupar depois da "bolha" do mercado accionista americano rebentar em 2001, mais conhecida como dot-com bubble. Foram apanhados em operações casadas entre a área de banco de investimento e os serviços aos investidores, donde resultou que foram presos executivos e, bancos pagaram multas milionárias.

A desregulação:

Com o objectivo de aliviar o peso do Estado sobre o mercado, os governos Reagan, Clinton e Bush removeram os obstáculos à especulação financeira por parte dos grandes capitais. Isso foi possível mediante a desregulamentação — ou “auto-regulação” —, que se revelou na prática como o equivalente da inversão dos papéis entre Estado e mercado, pela qual os grupos do mercado passaram a controlar o aparelho regulador do Estado, promovendo liberalidades institucionais com o propósito de impedir a sua intervenção em defesa do interesse público.

A desregulamentação de Clinton culminou na lei de modernização dos serviços financeiros (1999). Esta revogou partes da Lei Glass-Steagall, de 1933, que, com base na experiência da Grande Depressão, estabelecia restrições aos bancos comerciais, para evitar que suas operações se mesclassem a operações de seguradoras, corretoras e bancos de investimentos. Dessa forma, evitava-se misturar actividades que requerem gestão prudente com actividades mais próximas do risco especulativo.

A revogação da lei Glass-Steagall permitiu aos bancos juntar novamente ambos os tipos de actividades, sempre e quando o realizassem por empresas pertencentes ao mesmo grupo corporativo. Foi o passo que faltava para que os bancos passassem a operar livremente no mercado hipotecário. Desde Reagan até Bush, com Alan Greenspan à frente do Fed todo abuso nesse mercado passou ser admitido e tolerado.

O retoque final da desregulamentação deu-se com a lei de modernização dos mercados de futuros (2000), graças à qual os mercados de derivativos foram colocados fora do raio de alcance dos reguladores do Fed.

A justificação da auto regulação:

A justificação económica do mercado livre, auto regulado, está na sua capacidade de ampliar a produtividade e de transformar a base material da sociedade. No entanto, se a máquina de produção capitalista tem sido um sucesso histórico, a distribuição de seus resultados nunca resultou de mecanismos automáticos, e sim de longas lutas políticas e das cinzas de crises desastrosas. E se essa ordem social vem sobrevivendo a seguidos cataclismos é porque desenvolveu instituições para absorver as contestaçõe sociais das massas excluídas.  

Em "A Grande Transformação", Karl Polanyi esclarece que o mercado capitalista não é um fenómeno natural decorrente da evolução milenar das trocas de excedentes entre produtores independentes, mas uma mudança abrupta da vida tradicional, construída pela decisiva acção dos Estados nacionais modernos. Assim, o funcionamento de uma economia monetária exigiu o desenvolvimento jurídico político de um mercado de dinheiro, operando sob a supervisão do Estado; de um mercado de terras, destituído do sistema de privilégios feudais; de um mercado de trabalho, com trabalhadores livres e submetidos ao capital. Todos eles dependendo de uma instituição fundamental, o contrato privado com força legal.  

Essa criatura liberal, o mercado auto regulado, nunca existiu na história do capitalismo, pois é uma contradição insuperável. A revolta contra o seu criador, o sistema político, nunca foi capaz de obliterar que este teve e tem um papel fundamental na estrutura económica moderna. O contra movimento de regulação no final do Século XIX e início do XX foi uma necessidade para a continuidade do processo de desenvolvimento económico e social; a criação do Fed, em 1913, decorre dos abalos do crash de 1907; a lei Glass-Steagall de 1933, do crash de 1929, e o tratado de Bretton Woods, em 1944, da organização do Pós-Guerra sob hegemonia norte-americana. Cada país adoptou sistemas regulatórios semelhantes e a seu tempo.  

O colapso de Bretton Woods, em 1971, marca o início da grande desordem. E é acompanhado por um evangelho da desregulação. Os liberais voltam à cena com sua pregação adjectiva pelo mercado livre. Reduzir o Estado paquidérmico, quebrar a coluna dos sindicatos atrasados, cortar os gastos sociais ineficientes, desregular o mercado financeiro criativo e abrir as comportas para o livre fluxo de bens e serviços, capitais, mas não de trabalhadores


Referencias: http://clippingmp.planejamento.gov.br/cadastros/noticias/2004/11/5/noticia.160760/

e http://oglobo.globo.com/pais/noblat/post.asp?cod_Post=126552&a=112

e http://financenter.terra.com.br/Index.cfm/Fuseaction/Secao/Id_Secao/2171

e http://www.unisinos.br/_ihu/index.php?option=com_noticias&Itemid=18&task=detalhe&id=17040

e http://resistir.info/crise/hudson_22set08_p.html

e http://en.wikipedia.org/wiki/Economic_bubble

terça-feira, 30 de setembro de 2008

O Seu dinheiro Não Existe

O dinheiro, como o conhecemos hoje, não existe. Hoje as noticias sobre o colapso financeiro em todo Mundo traduzem apenas a dificuldade que os bancos e as seguradoras têm em cobrar as suas dívidas e acompanhar as exigências da taxa de juro.

Os bancos funcionam graças à nossa confiança. Damos ao banco o nosso dinheiro para mantê-lo em segurança, e o banco, por sua vez, empresta-o a outra pessoa para ganhar dinheiro. Os bancos podem legalmente conceder crédito maior do que dispõem em dinheiro. Mesmo assim, a maioria de nós tem confiança total na capacidade dos bancos de proteger o nosso dinheiro e de o devolver quando o quisermos de volta.

Por que achamos melhor deixar nosso dinheiro num banco em vez de o colocarmos debaixo do colchão? Será apenas o facto de os bancos nos pagarem juros em algumas das contas? Será porque sabemos que se tivermos dinheiro no bolso, vamos gastá-lo? Ou será simplesmente a conveniência de poder passar cheques e utilizar cartões de débito em vez de carregar dinheiro?

E se o meu banco falir?

Há o risco de falência de um banco em Portugal?

A falência de um banco português é muito pouco provável.

O que aconteceria em Portugal se uma instituição de crédito entrasse em colapso?

Se tiver contas poupança, depósitos a prazo ou qualquer investimento num banco que entre em falência, não perde o seu dinheiro. Ou pelo menos, não a totalidade do dinheiro aplicado. O Fundo de Garantia de Depósitos (FGD) (que funciona junto com o Banco de Portugal) assegura o reembolso até 25.000 mil euros, por depositante (e não por depósito).

Nos USA o equivalente ao nosso FGD é a Federal Deposit Insurance Corporation (FDIC), que, do mesmo modo, oferece a garantia para os primeiros $100 000 (cem mil dólares).

Para entendermos o que é hoje o dinheiro, e como é criado, tomemos o exemplo dos Estados Unidos da América, criador original do sistema que vigora em quase todo o Mundo que segue o sistema monetário capitalista.

Quem quer abrir um banco tem de depositar uma quantidade em dinheiro no banco central do país, aquele que é do estado e controla o sistema económico e monetário, alem de guardar as riquezas do Estado. Para abrir um banco, o seu banco, depositamos 1111 euros no Banco Central. Assim, que abrimos portas podemos emprestar até nove vezes o valor que depositamos no Banco Central. Assim, quando o primeiro cliente nos entrar pela porta e nos pedir 10 mil euros para comprar um carro, o seu banco pode emprestar esse dinheiro, uma vez que para tal está autorizado. Ora esses 10 mil euros não existem. São criados a partir da certeza do seu banco em que quem pede irá pagar os 10 mil euros que solicita e, mais, os juros e o spread que o seu banco cobra. Quando o José entrou pela porta do nosso banco e pediu 10 mil euros, a única coisa que o seu banco tinha era 1111 euros, mas a lei permite emprestar até nove vezes mais. Por isso, ao assinar o contrato de empréstimo são criados do nada, assim mesmo, os 10 mil euros. José, a pessoa que pediu o empréstimo, compra então o carro a Maria e paga com cheque. Maria recebe o cheque e vem depositar os 10 mil euros ao seu banco.

Neste momento, o dinheiro que foi criado pelo banco a partir do nada regressa à base. Porém esse dinheiro, que não existe em termos de valor (não é um quilo de ouro, uma galinha ou um terreno), assume o nome de “depósito”.

Aqui, as leis dos EUA, e por extensão as leis da maioria dos países do mundo ocidental, obrigam a que um décimo seja para uma reserva do próprio banco. O restante pode ser transformado em capacidade do banco para dar novos empréstimos. Assim, dos 10 mil euros recebidos, nove mil podem ser emprestados a outra pessoa, enquanto mil vão para os cofres. Se esses nove mil fizerem o percurso dos primeiros dez mil, se forem dados em empréstimo e regressarem depois sob a forma de depósito ao seu banco, o dinheiro criado a partir do primeiro empréstimo pode chegar aos 100 mil euros. Resultado, o banco, após várias transacções, chegará a um dos melhores negócios do Mundo: estará a cobrar juros sobre 100 mil euros que nunca existiram. O que existe de facto, são esses 1111 euros depositados como garantia no Banco Central. Mas o seu banco, sobre 100 mil euros, cobrará tranquilamente cerca de 20 mil euros de juros. Sem ter gasto mais do que aqueles 1111 euros.

Dá lucro, certo?

Ora, se imaginarmos que os bancos funcionam todos em circuito fechado, em que uns emprestam aos outros, o dinheiro fictício criado pelos bancos é tomado como bom pelos outros bancos e vice-versa.

Até ao dia em que tudo falha.

Imaginemos então que numa bela manhã uma dúzia de importantes clientes do seu banco vai à falência. Deixa de pagar a divida. Se deixa de pagar a divida, o seu banco deixa de receber. E se deixa de receber, fica sem lucro e sem dinheiro, porque o dinheiro que o seu banco tem é apenas a confiança de que o devedor pagará a sua dívida. Isto é, se as notas vão parar ao colchão, esse dinheiro, que não passa de divida, desaparece do circuito. Ora, uma quebra nos vasos comunicantes provoca a interrupção na troca de títulos de divida – que são as notas, moedas, cheques, etc… Conclusão, a quebra de fornecimento de dívida deixa o seu banco em pânico. Se não receber sobre o dinheiro que emprestou e quem pediu o empréstimo desaparece sem qualquer activo – uma casa, um carro, maquinaria ou terrenos -, não há qualquer hipótese de aplicar a dívida a um bem.

Quando qualquer pessoa pede a um banco um empréstimo sobre a compra de uma casa já sabemos que o dinheiro para a compra dessa casa não existe; mas a casa sim, tem existência física e pode ser “resgatada” como valor de dívida pelo banco – a pessoa fica sem a casa mas paga com a mesma a dívida contraída.

Ora, quando não se trata de uma casa mas sim de uma empresa financeira ou de serviços, o que vale no negócio é a capacidade de endividamento dessas empresas e os seus contratos e clientes. Mais grave, para estes clientes aquela capacidade do banco inventar dinheiro passa de 9:1 para 30:1 ou mais. Isto é, basta um depósito de 1000 para emprestar 30 mil. O banco afunda-se e o mercado financeiro vai abaixo. Tudo porque o dinheiro inventado pelo banco, à confiança do pagamento das dívidas, desaparece numa falência. Assim, o enorme monstro da dívida, que é o sustento de todo o dinheiro que existe, engole com tranquilidade e sem possibilidade de apelo as empresas, os bancos e as instituições de crédito, como seguradoras e imobiliárias.

Nos Estados Unidos da América o que tem acontecido é isto mesmo: as empresas imobiliárias Fannie Mae e Freddy Mac faliram porque os seus clientes não pagaram as prestações das casas e as próprias habitações caíram de valor. Os bancos como o Lehman Brothers faliram porque estavam só a tentar compensar perdas de juros e não tinham mais capacidade de endividamento. Outras empresas, como a gigante dos seguros AIG, também deixaram de ter liquidez.

A salvação, para grande alívio dos mercados, parece estar naqueles 1111 euros que estão, obrigatoriamente, de parte. É da Reserva Federal norte-americana, do Banco Central Europeu e do Banco Central do Japão que têm saído os milhares de milhões para salvar algumas empresas. Caso contrário, com a fragilidade dos mercados, um espirro em Wall Street, Nova Iorque, significava a morte certa de milhares de empresas em Portugal.

Referencias: Revista Focus nº 467

e http://empresasefinancas.hsw.uol.com.br/bancos-eua.htm

e http://radioclube.clix.pt/programacao/programas/cordodinheiro.aspx?d=22-09-2008

e http://www.thinkfn.com/wikibolsa/FDIC

--------------------------------

Actualização em 16-10-2008:

O Fundo de Garantia de Depósitos (FGD) passou a garantir o pagamento de depósitos no valor de até 100 mil euros, um montante quatro vezes superior ao 25 mil euros coberto até aqui. A informação consta da proposta de Orçamento do Estado para 2009.
Além da criação de uma garantia às emissões de dívida dos bancos portugueses, no valor de 20 mil milhões de euros “deu-se cumprimento ao acordado no Conselho ECOFIN sobre Fundos de Garantia de Depósitos, passando o respectivo limite de 25.000 euros para 100.000 euros e reduzindo-se os prazos dos reembolsos”, sublinha o documento.
Os ministros das Finanças da União Europeia acordaram em aumentar o limite mínimo destes fundos para 50 mil euros, deixando liberdade aos países para fixarem os valores pretendidos.

segunda-feira, 29 de setembro de 2008

'Auto-regulação', dizem eles

In "Jornal de Notícias":

Os fiéis do Deus-mercado parecem ter descoberto de repente as virtudes do Estado Social, devidamente adaptado aos valores da religião do lucro a qualquer preço, e que, em vez de apoiar os pobres, subsidia os ricos. Já tem um Papa. Chama-se Henry Paulson e cabe-lhe a duvidosa glória de ser um dos inventores do capitalismo de casino que agora bateu no fundo provocando a crise financeira que abala a Terra Prometida e arredores.

...

U.S. House Rejects $700 Billion Financial-Rescue Plan

In "bloomberg.com":

Capitol Hill    Sept. 29 (Bloomberg) -- The financial-rescue plan intended to restore confidence in the U.S. banking system collapsed in partisan wrangling as the House of Representatives voted down the proposal backed by the Bush administration and congressional leaders of both parties.

Markets plunged as the House rejected, by a vote of 228 to 205, the $700 billion measure to authorize the biggest government intervention in the markets since the Great Depression. The Dow Jones Industrial Average fell 564 points, or 5 percent to 10,579, at 3:05 p.m. New York time.

The defeat of the legislation set off a scramble among the plan's backers for additional support before another vote, which likely won't come until later in the week.

quinta-feira, 25 de setembro de 2008

Cavaco Silva abre sessão em Wall Street

In "NYSE, New York Stock Exchange":

NEW YORK, Sept. 25, 2008 – The New York Stock Exchange today welcomed His Excellency, Prof. Aníbal Cavaco Silva, President of the Portuguese Republic, to meet with NYSE Euronext executive management and ring The Opening BellSM at the New York Stock Exchange.

“We are honored to welcome His Excellency Aníbal Cavaco Silva to the New York Stock Exchange,”  said NYSE Euronext CEO Duncan Niederauer.  “Lisbon and Portugal are an important part of NYSE Euronext and Portugal is very much a part of our present and our future.”

...

NYSE Euronext markets are home to 55 listed issuers from Portugal with a total global market capitalization of approximately 158 billion euros (233.3 billion dollars) (as of Aug. 31, 2008).

Background about NYSE Euronext and non-US companies:
• As the world’s largest exchange group by number of listings and market capitalization, NYSE Euronext is home to over 6,400 listed issues representing a combined $26.7 / 17.1€ trillionin total global market capitalization, approximately four times that of any other exchange group.

• 71 of the world’s 100 largest companies listed on NYSE Euronext's markets.

• The NYSE is the premier U.S. listing venue for non-U.S. companies with 422 companies from 45 countries with a global market capitalization of $9.1 trillion. (As of Aug. 31, 2008)

terça-feira, 23 de setembro de 2008

Para que a próxima crise não seja pior

In "Jornal de Negócios Online":

A notícia da morte do capitalismo é bastante exagerada. O mercado financeiro está a ser violentamente atacado por um vírus e pode regressar mais forte, nem que seja porque todos o conhecemos agora melhor, incluindo aqueles que inventaram os novos activos ditos "tóxicos".

Pode ser cedo para tirar conclusões, mas uma é possível. O mercado adoeceu, mas não morreu. A sua nova vitalidade dependerá muito do que se fizer neste processo de salvação de quem se inebriou com a inovação financeira e de redesenho da regulação.
Não é uma visão optimista. As crises amadurecem os sistemas, e esta crise tem condições para fortalecer o funcionamento do mercado financeiro. Ficámos a conhecer melhor os seus limites e falhas. Ficaremos, por isso, a perceber melhor o que deve ser mais ou menos regulamentado e regulado. Os investidores passam a saber que têm de perguntar qual é o activo que estão efectivamente a comprar, quando digitam uma transferência para um qualquer fundo de investimento. E tão cedo não veremos olhar com desprezo para quem se fica pelo depósito a prazo ou pelo certificado de aforro.
Para já, os vencedores são aqueles que mantiveram regulações consideradas ultrapassadas e não se inebriaram pela elegância e sofisticação matemática de produtos financeiros que, afinal, poucos ou nenhuns conheciam bem. Países conservadores, como a Alemanha, estão hoje reforçados face aos Estados Unidos e ao Reino Unido.
Ninguém tinha percebido, até hoje, com quem ficava o risco do credor da banca não pagar, nas famosas operações de titularização. O banco vendia a carteira de crédito que tinha concedido para as famílias comprarem a sua casa ou irem até às Caraíbas. Dizia-nos – e os supervisores acreditavam – que o risco de incumprimento tinha ficado com quem tinha comprado, em regra bancos de investimento. Estes transformavam estes créditos em produtos de investimento e vendiam a quem tinha poupanças. Quem pode perder o dinheiro? Obviamente, quem aplica a sua poupança nesses produtos. Mas, sendo preciso convencê-los de que não havia risco, comprava-se um seguro que cobrisse o risco de incumprimento. Quem estava cheio desses seguros? Nem mais nem menos que a seguradora de dimensão global AIG. Estava, afinal, tudo, ou boa parte, pendurado na AIG. Caindo a AIG, tudo cairia, o que explica a decisão norte-americana de a salvar.
Que o mercado fique entregue ao mercado nos bons e maus momentos? A dimensão do colapso seria tal que se tornou impossível deixar o mercado entregue a si próprio. Todos, e especialmente os norte-americanos, tiveram demasiado presente a sua experiência na Grande Depressão. O seu presidente Hoover optou pelo "deixa cair" e lançou a economia dos Estados Unidos e o mundo na maior crise de que há memória.
Entre deixar cair e salvar de qualquer maneira vai uma grande distância. O Plano Paulson ou outra qualquer acção de salvamento não pode nacionalizar apenas os prejuízos e os activos tóxicos. Tem de ficar, como Paul Krugman defende, com activos rentáveis que possa depois vender e assim reduzir a pesada factura que vai cair sobre os contribuintes. Já que não o puderam condenar à falência, é preciso tudo fazer para entregar a factura ao infractor. Caso contrário, a próxima crise será ainda pior que esta.

Ver ainda: Sobre Mercado e regulação   e   Mercado e regulação(2)

e  Comissão Barroso - a avestruz de cabeça enterrada ...no casino

Sobre Off-shores: os infernos fiscais

Portugal quer "cluster" para a energia das ondas

In "PUBLICO.PT":

Se há 15 anos atrás a utilização da energia do vento era uma aventura no seu início, e a fileira eólica uma miragem longíqua, hoje há um cluster instalado, milhares postos de trabalho criados e 40 por cento da electricidade consumida é proveniente de fontes de energia renováveis.
“Esperemos que, daqui a 15 anos possamos estar a dizer o mesmo do aproveitamento da energia das ondas que hoje aqui começa”, vaticinou o ministro da Economia e Inovação, Manuel Pinho, na visita à plataforma instalada ao largo da Póvoa de Varzim, que ontem foi inaugurada.
Os empresários portugueses não estiveram à espera do repto ministerial e, ontem mesmo, a EDP e a Efacec anunciaram uma parceria para o desenvolvimento de projectos experimentais na área da energia das ondas, e a criação do consórcio Ondas de Portugal (detido em 45 por cento pela EDP, 35 por cento pela Enersis, e os restantes 20 por cento pela Efacec).

...

A segunda fase do Parque das Ondas prevê um investimento global de 70 milhões de euros, para a construção e colocação de mais 25 Pelamis, cuja capacidade de produção instalada poderá chegar aos 21 MW e abastecer 15 mil famílias. A intenção é a de que, nesta fase, 40 por cento da estrutura necessária já possa ser construída em Portugal, estando a Efacec na linha de frente para o realizar.

Artigo completo em: http://economia.publico.clix.pt/noticia.aspx?id=1343740

George Soros fala de uma "superbolha"

In "WSJ.com JUNE 21, 2008":

No seu ultimo livro, "The New Paradigm for Financial Markets" ele diz que nos últimos 25 anos desenvolveu-se uma "superbolha" que agora está a entrar em colapso.

Segundo George Soros, a queda dos preços dos imóveis será mais acentuado e irá além do que as pessoas esperam actualmente. Um dos possíveis cenários em que ele acredita é que poderá haver uma longa recessão mundial. Ele não imagina uma repetição do que aconteceu nos anos 30. Mas podemos ter uma repetição do cenário Japonês, de 10 anos de estagnação.

Preços das Casas, nos USA, estão a cair mais rápido do que na Grande Depressão

In "The Economist May 29th 2008":

A última edição do índice S&P/Case-Shiller (S&P/Case-Shiller national house-price index) mostrou uma queda de 14,1% no primeiro trimestre deste ano. Esta foi a maior queda nos 20 anos de publicação do índice.

Robert Shiller, um economista da Universidade de Yale e co-inventor do índice, elaborou uma projecção do índice para um século atrás. Isto mostra que a última queda, nos preços nominais, já é muito maior do que a queda de 10,5% em 1932, o pior ponto da Depressão. Durante o ano passado os preços das propriedades caíram 18% em termos reais.

Fed alerta para perigo de recessão

In "Agência Financeira":

EUA apresentaram hoje o plano de emergência no valor de 700 mil milhões.

O presidente da Reserva Federal (Fed) dos EUA, Ben Bernanke, alertou esta tarde para o risco da economia entrar em recessão, caso os mercados de crédito não comecem a funcionar correctamente.

«Acredito que se os mercados de crédito não estiverem funcionais, que postos de trabalho vão ser perdidos, a taxa de desemprego vai aumentar, mais hipotecas vão ser executadas, o PIB vai contrair-se, que a economia não será capaz de recuperar», afirmou Bernanke perante o Comité do Senado, avançou a «Bloomberg».

Recorde-se que, foi apresentado esta terça-feira o plano de emergência no valor de 700 mil milhões de dólares para estabilizar o sistema bancário dos EUA.

«O meu interesse é somente o fortalecimento e a recuperação da economia dos EUA», conclui.

sexta-feira, 19 de setembro de 2008

Wall Street em forte alta com intervenção governamental

In "DiarioEconomico.com":

Os principais índices bolsistas norte-americanos seguem em alta, acentuando a maior subida em dois dias desde 1970, impulsionados pela limitação das operações de 'short-selling' imposta pelos reguladores britânico e norte-americano, bem como pelas medidas do Governo de George W. Bush para travar a crise do mercado de crédito.

Também o nosso  

PSI 20 teve hoje a melhor prestação de sempre

A confiança regressou à praça portuguesa, com os investidores eufóricos, a reagirem às medidas anunciadas pela Administração Bush para salvar o sistema financeiro e estabilizar os mercados accionistas. O índice de referência nacional valorizou 8,03%, o maior ganho diário de sempre. Teixeira Duarte, EDP, Zon, BES e BCP subiram mais de 10%.

Maior valorização até hoje, no PSI, foi de 7,19% em 1997.

O PSI 20 fechou a subir 8,03% para os 8316,61 pontos, em linha com os pares europeus, impulsionados pelas medidas anunciadas pelos Estados Unidos da América. O Secretário do Tesouro, Henry Paulson, e o presidente da Reserva Federal (Fed) do país, Ben Bernanke, em conjunto com os líderes do Congresso, estão a desenhar um plano contra a maior crise financeira desde a Grande Depressão. O objectivo é limpar o balanço das instituições financeiras de Wall Street. Ao mesmo tempo, os reguladores norte-americano e britânico limitaram as operações de 'short selling', venda de instrumentos que ainda não se detêm na expectativa de queda das cotações, num esforço para acalmar a turbulência nos mercados, depois da falência do Lehman e do salvamento da American Internacional Group (AIG).

Em Lisboa, a EDP valorizou em 11,81% para os 3,021 euros, enquanto a Galp cresceu 7,39% para os 11,91 euros, com os preços do petróleo em alta.

Na  Banca, o BES subiu 10,16% para os 8,677 euros, acompanhado na subida pelo BPI, que disparou 9,75% para os 2,195 euros, e pelo BCP, que somou 10,03% para os 1,294 euros.

No sector das Telecomunicações, a Portugal Telecom subiu 5,06% para os 7,35 euros, a Zon aumentou 10,19% para os 5,245 euros e a Sonaecom cresceu 3,67% para os 1,7510 euros.

A liderar as subidas esteve no entanto a Teixeira Duarte, que avançou 14,03% para os 1,0320 euros, enquanto a Cimpor cresceu 8,54% para os 4,613 euros.

O volume total de negócios ascendeu aos 496 milhões de euros.

Convêm referir ainda que as Bolsas europeias registam ganhos recorde:

A bolsa russa registou uma forte valorização, com o principal índice do país, Micex, a ganhar mais de 25%.
Mas este desempenho foi seguido por todos as praças europeias.
O índice pan-europeu Stoxx50, que engloba as 50 maiores empresas europeias, encerrou a ganhar 9,32% para os 2.809,04 pontos.
O índice francês CAC40 foi o que encerrou com um maior ganho ao avançar 9,27% para os 4.324,87 pontos, seguido do Foostie inglês que ganhou 8,84% para os 5.311,30 pontos.
O IBEX espanhol valorizou 8,71% para os 11.557,90 pontos, o AEX em Amesterdão avançou 8,58% para os 381,83 pontos enquanto o DAX foi o índice que menos valorizou entre os principais índices europeus. Ainda assim, o índice alemão encerrou a negociação a ganhar 5,56% para os 6.189,53 pontos.

Sector bancário europeu impulsiona e ganha mais de 17%

Quanto ao Ouro regista maior queda desde 1980:

As medidas anunciadas pela Reserva Federal norte-americana e o Tesouro acalmaram os receios de falta de liquidez no mercado e levaram o ouro, que tem funcionado como investimento de refúgio, a registar a maior queda desde 1980.
Os futuros sobre o metal precioso para entrega em Dezembro caíram 7,6% para 828,50 dólares a onça, em Nova Iorque, o que representa a maior queda em quase 28 anos.
“O preço do ouro tem estado extremamente volátil nas semanas recentes, sendo empurrado para cima ou para baixo pelos movimentos dramáticos no mercado cambial, financeiro e de acções”, explicou um operador à Bloomberg.
Na passada quarta-feira o ouro tinha registado a maior subida em oito anos, para os 841,1 dólares a onça.


Artigo completo em: http://www.diarioeconomico.iol.pt/edicion/diarioeconomico/internacional/mercados/pt/desarrollo/1166821.html

e http://www.diarioeconomico.iol.pt/edicion/diarioeconomico/nacional/mercados/pt/desarrollo/1166795.html

e http://www.jornaldenegocios.pt/index.php?template=SHOWNEWS&id=332064

e http://www.jornaldenegocios.pt/index.php?template=SHOWNEWS&id=332070

e http://www.jornaldenegocios.pt/index.php?template=SHOWNEWS&id=331996

A Nacionalização Salva o Capitalismo

In "FT.com":  "o fim do capitalismo americano tal como o conhecíamos":

'The US Federal Reserve announced that it will lend AIG up to $85bn in emergency funds in return for a government stake of 79.9 per cent and effective control of the company - an extraordinary step meant to stave off a collapse of the giant insurer that plays a crucial role in the global financial system. Under the plan, the existing management of the company will be replaced and new executives will be appointed. It also gives the US government veto power over major decisions at the company'.

85.000.000.000 de  dólares, é o valor do financiamento de emergência da Reserva Federal norte-americana à American Internacional Group, para evitar a falência da mesma, ficando o governo dos US com 79.9% da companhia.

Como defender as suas poupanças

In "DiarioEconomico.com":

O Diário Económico deixa-lhe algumas regras de ouro, para que o seu dinheiro consiga sobreviver à crise.
1. Reduza as despesas e  não aumente a dívida
Com a subida dos juros, pedir um empréstimo está mais caro. Sabendo que a melhor maneira de proteger o seu dinheiro é ter as suas finanças equilibradas, não continue a aumentar a sua divida. Deverá antes reduzir as suas despesas. Identifique os encargos desnecessários e elimine-os.
2. Aproveite para amortizar os créditos
Se tiver algum dinheiro de parte aproveite para amortizar os créditos, começando pelos que têm o juro mais elevado. Isto porque, mesmo que esteja a ganhar 4% ao ano num depósito, se tiver uma dívida com juros de 20%, está a perder dinheiro, uma vez que está a pagar um juro mais elevado do que o banco o remunera a si.
3. Crie um fundo de emergência
Deverá estar prevenido para situações imprevistas. O ideal é que consiga obter “uma margem entre três a seis salários brutos. Este dinheiro não deverá estar investido num produto com risco e, além disso, deve estar sempre disponível, ou seja, ter liquidez”, explicou João Sousa, economista da Deco.
4. Diversifique os seus investimentos
Diversificar a carteira de investimento é uma forma de reduzir o risco. O mesmo é dizer “não colocar os ovos todos no mesmo cesto”. Deve aplicar o seu dinheiro em vários activos, de diferentes sectores e regiões.
5. Invista a pensar no longo prazo
“Esta não é uma boa altura para investir no mercado accionista, a não ser que o faça num óptica de longo prazo. Ou seja, no mínimo cinco anos”, adiantou João Sousa. Isto porque, o tempo tende a diluir o risco. O responsável da Deco explicou ainda que, “historicamente as acções dão mais no longo prazo do que o rendimento fixo”.
6. Não entre em pânico
Numa altura em que reina um clima de desconfiança e de incerteza nos mercados, o receio de um efeito ‘tsunami’ amedronta os investidores. Daí que os especialistas recomendem “calma”. E foi essa a mensagem transmitida pelo presidente da Euronext Lisboa, Miguel Athayde Marques esta semana: “Temos de evitar momentos de pânico”.
7. Compare  e não invista  sem conhecer
Uma pesquisa cuidada é um dos truques. Comparar cartões, créditos ou instrumentos de poupança, e só depois optar pelos que oferecem as condições mais atractivas é o primeiro passo para ser bem sucedido.
8. Não corra atrás do mercado
Se entrar em pânico, o mais natural é que corra a vender acções, mesmo quando o mercado está a cair. Não se precipite. Nesta altura, vender não diminui os prejuízos.
9. Conheça o seu perfil de risco
Conhecer o seu perfil de risco significa saber qual a sua disponibilidade para assumir perdas. “O investidor deve ter a noção que para ter mais rendimentos tem de assumir mais risco”, disse João Sousa. Normalmente, o ADN do investidor classifica-se como: conservador, moderado ou  arriscado.
10. Planifique antes de agir
Quer se trate de um investimento ou da gestão do orçamento, a planificação é essencial. Nos investimentos, poderá começar por definir o horizonte, montantes e a liquidez do produto. No orçamento mensal, há que estipular quais os objectivos, seja para a reforma ou para a entrada de uma casa. É importante que anote diariamente as suas receitas e despesas.

Empresas de "catering" lesaram Estado em 172 milhões de euros

In "Jornal de Negócios":

É o maior cartel de sempre apanhado em Portugal. Sete empresas de 'catering' que fornecem refeições preparadas a escolas e hospitais terão lesado o Estado em 172,6 milhões de euros. Entre elas, cozinhavam os preços a apresentar nos concursos, trocavam informações comerciais e desta forma asseguravam dois terços do mercado de prestação de serviços de fornecimento de refeições.
A suspeita é da Autoridade da Concorrência (AdC), que iniciou as investigações em Fevereiro de 2007 e agora formalizou a acusação, a que o Negócios teve acesso. Segundo a acusação, o cartel era formado pela Gertal e Itau (ambas do grupo Trivalor), ICA e Nordigal (com os mesmos sócios), Eurest, Uniself e Sodexho.
Este caso representa o mais elevado ganho económico ilícito - mais de 172 milhões de euros - em resultado do cartel detectado pela AdC. Mas além disso, é também o primeiro processo em que, além das empresas, os próprios gestores são arguidos e podem vir a ser condenados ao pagamento de multas.
O caso ser pioneiro ainda porque a AdC pode determinar a aplicação, em simultâneo com a multa, da inibição das empresas condenadas em processos de cartelização de participarem em concursos públicos durante o prazo máximo de dois anos. Uma possibilidade aberta em Julho, com a entrada em vigor do Código dos Contratos Públicos.

domingo, 24 de agosto de 2008

Dividends Still Make a Difference

In "NYTimes.com":

IN stormy times like these, dividend-paying stocks are supposed to excel, because their payouts provide ballast for volatile portfolios.

But dividends have been a hard sell lately, largely because of their association with the market’s beleaguered financial sector.

Already this year, 21 blue-chip financial companies have cut their payouts by $16.2 billion, a total reduction of more than 20 percent, according to Standard & Poor’s. That’s up from just five that cut their dividends last year, and only one in 2006.

Moreover, as a result of the huge sell-off in the financial sector — which accounts for roughly a quarter of the income thrown off by the S.& P. 500 — dividend-paying stocks have lagged of late. From last Oct. 1 to Aug. 15 this year, dividend-paying stocks in the index lost 13.4 percent, on average, versus a 12.6 percent decline for the stocks that didn’t pay dividends.

And it doesn’t look as if the situation will change anytime soon. Since mid-March, there has been a major divergence in the market, with growth stocks — shares of companies whose earnings are growing faster than the market as a whole — posting positive returns, and dividend-paying value stocks falling.

Still, when it comes to dividends, investors should look at time frames significantly longer than a single year.

Historically, dividend income has represented around 40 percent of the market’s total returns. But in the 1980s, that fell to 28 percent, according to S.& P. And in the 1990s, it shrank to just 16 percent.

But guess what? Since the end of the 1990s, dividends have accounted for all of the market’s gains. In fact, without dividends, you would have lost money by investing in blue-chip stocks, based on the S.& P. 500.

Indeed, a $1,000 investment in the index on Dec. 31, 1999, would have fallen in value to $871 by the end of June this year, according to an analysis by T. Rowe Price in Baltimore. That’s why many investors refer to the current period as the “lost decade,” as equity investments have lost ground.

But had you reinvested your dividends from that original $1,000, your portfolio would have grown, though ever so slightly, to around $1,005. It shows that dividends provide “defensive protection in adverse market environments,” said Brian C. Rogers, the T. Rowe Price chairman and fund manager.

Step back even further, and you begin to appreciate how a steady, consistent dividend stream can gradually grow into a surprisingly large source of gains, even though the yield of the S.& P. is now a modest 2.2 percent.

“Two percent may not sound like a lot, since stocks can move up or down more than that in a single day without getting written up in the papers,” said Howard Silverblatt, senior index analyst at S.& P..

But over time, two percentage points make a huge difference.

Since 1979, dividend-paying stocks have outperformed nondividend payers by 2.16 percentage points a year, based on total return. Had you invested $10,000 in 1979 in the dividend payers — and reinvested the income along the way — you would have wound up with $406,825 by Aug. 15 this year. That same $10,000 in nondividend paying stocks would have grown to just $243,385 — a difference of more than $163,000.

“That’s real money,” Mr. Silverblatt said.

A separate analysis by T. Rowe Price showed that over the past 27 years — a period marked by generally falling payouts — reinvested dividends accounted for more than 50 percent of the gains in the S.& P. 500, thanks to the long-term effects of compounding gains.

OF course, this doesn’t solve one problem. Financial stocks represent a disproportionate share of dividend-paying stocks, and you may not want to make a big bet right now on struggling banks and brokers.

Yet by focusing on companies that don’t just pay dividends, but consistently increase them, dividend investors can reduce their exposure to this still-volatile sector.

The Vanguard Dividend Growth fund, for example, which invests in companies with a history of increasing their dividends and enough cash flow and earnings growth to keep doing so — recently held only 10 percent of its assets in financials. By comparison, financial shares make up nearly 15 percent of the market capitalization of the S.& P. 500.

Or you might consider a fund that embraces financials — but only those banks and brokers that haven’t cut their payouts. The SPDR S.& P. Dividend exchange-traded fund, for example, tracks the S.& P. High-Yield Dividend Aristocrats index, which is made up of the 50 highest-yielding stocks that have raised their dividend payouts every year for the past quarter-century.

Since the start of July, the fund is up 9 percent, while the S.& P. 500 is up only 1 percent.

Perhaps it’s an early sign of better days to come for dividend investors.

Paul J. Lim is a senior editor at Money magazine. E-mail: fund@nytimes.com.

domingo, 22 de junho de 2008

How to Win at Poker—and at Business

In "BusinessWeek":

The skills that bring you success while playing cards can also help you know when to fold 'em or hold 'em at the negotiating table.

Deepak Thadani learned how to play poker during a trip to Atlantic City in 2004, a few years after he launched a high-end network security company in Woodside, N.Y. He soon discovered that many of his clients—CEOs and CFOs of large New York companies—were also aspiring card sharps. So he organized a monthly game. "Poker's like the new golf," says Thadani. "People get together at the poker table, they play, and they build relationships."

He picked up on the intricacies of the game quickly. In 2006 his prize for winning a $600 buy-in tournament was a free seat at the $10,000 buy-in World Series of Poker main event in Las Vegas. He didn't get very far in that, the mother of all poker tournaments. But playing alongside the seasoned pros helped Thadani discover that people who are successful in poker have a lot in common with people who are successful in business. "It's not the hands that you're dealt; it's the way you play them that separates the regulars from the pros," he says. "Just like in business."

Poker professionals, too, can't help but notice the overlap. In the past decade, as poker has been inundated with amateurs who learned to play from televised tournaments and online gambling sites, many of the most successful no-names have had backgrounds in business. The list of recent World Series of Poker main event champions includes a TV producer, a patent attorney, an accountant, an investment banker, and a carpet manufacturer.

People Skills

"The most successful people in the business world, what they do best is manage people, or understand people, or know how to relate and deal with people. And that's what poker is all about—people," says Tom McEvoy, a veteran player who won the main event in 1983 not long after giving up his first aspiration, accounting, for a career in poker.

Acting persuasively, reading opponents' motives, and handling the subtleties of a monetary transaction are skills the poker greats work tirelessly to hone. These same skills are essential for negotiating a business deal.

In essence, each hand you are dealt in poker is like a product whose value you are trying sell to the rest of the table by placing bets, raising them, and calling other players' bets. Your hand frequently won't be the most valuable on the table. But by piecing together the limited information you have about your opponents and their hands—one might look nervous, one might be talking a lot, one might have a history of folding—you may be able to win with a well-timed and persuasive bluff.

Of course, winning card players aren't always bluffing. Sometimes they have the best hand possible—"the nuts," in poker lingo—and have to decide exactly how much they can bet without scaring off other players. "Figuring out how best to price things to give yourself maximum value is something that's exactly what you do in a poker hand, and it's exactly what you do when you're trying to sell something in business," says poker pro Daniel Negreanu. "If I feel like I've made an offer, and I feel like I can get more on it, I'll continue to push until I feel [the other guy] is at his breaking point."

Incomplete Information

When it's time to bluff, or to call an opponent on their bluff, it's important to know who you're dealing with. Every morsel of information you can pick up—their posture, how they move their eyes, where they put their hands, what they say or don't say—can be a clue to what kind of poker hand they have. "When I'm sitting at the table even for 30 minutes with people I don't know, I can tell a lot about them," says poker pro Chad Brown. "Poker is about incomplete information, so you take that incomplete information and you have to make an analysis of how you want to play against each of those players."

But in theory at least, there's one big difference: In a business deal, often everyone goes home a winner, having gotten at least part of what he or she wanted; in poker, there's one winner, and the potential to lose big is great.

Poker pro Barry Greenstein knows this difference first-hand. Greenstein was one of the first software designers at Symantec (SYMC) when it was founded in the early 1980s, and he played a role in negotiating some 20 of the company's acquisitions through the early '90s—including that of Norton Utilities, Symantec's biggest coup. The pitch to Norton, he remembers, was win-win: "'If you come along with us, we're so much better at sales and marketing that you will sell more of your product and make more money that way.' For us, we needed to make these acquisitions because when you go public, investors want to see you have a diverse product line."

By contrast, when he's playing poker, says Greenstein, "generally I'm negotiating, so it's good for me and bad for the other guy."

See BusinessWeek.com's slide show for negotiating lessons from poker pros.

domingo, 8 de junho de 2008

Oil Prices ... Jump Past $138

In "NYTimes.com":

The rise in oil prices turned into a stampede on Friday with futures jumping a staggering $11 a barrel to set a record above $138 a barrel. The unprecedented surge came as the dollar fell sharply against the euro and a senior Israeli politician once again raised the possibility of an attack against Iran.

...

Even as uncertainties abound about the fundamentals of the energy market, geopolitical tensions in the Middle East regained center stage after Israel’s transportation minister and a deputy prime minister, Shaul Mofaz, said Friday that an attack on Iran’s nuclear sites looked “unavoidable” if Iran did not abandon its nuclear program.

Iran is the second-largest oil producer within the OPEC cartel and exports nearly two million barrels a day. Because the world has few supplies to spare, any interruptions in Iran’s exports could push prices to higher levels. The world currently has about three million barrels a day of spare capacity, and consumes 86 million barrels a day of oil.

...

One view gaining ground is that the commodity market is caught in a speculative bubble akin to the recent housing bubble or the technology bubble of the late 1990s. That theory was raised by politicians in Washington and by OPEC producers, who blame speculators for the staggering oil rally. Speaking before Congress recently, George Soros, a prominent hedge fund investor, said the current oil markets presented some characteristics of a bubble.

“I find commodity index buying eerily reminiscent of a similar craze for portfolio insurance, which led to the stock market crash of 1987,” Mr. Soros said this week. But he cautioned that an oil market crash was not imminent. “The danger currently comes from the other direction. The rise in oil prices aggravates the prospects for a recession.”

But many analysts say that fundamentals, not speculation, are driving prices.

“I don’t know how else to say it, this is not a bubble,” Jan Stuart, global oil economist at UBS, said. “I think this is real. There is a whole bunch of commercial buyers out there who are spooked and are buying. You are an airline, right now, you’re scared. I don’t see who would buy at these prices unless they need to.”

Jeffrey Harris, the chief economist at the Commodity Futures Trading Commission, who was speaking before a Senate committee last month, said he saw no evidence of a speculative bubble in commodities. Instead, Mr. Harris pointed to a confluence of trends that has contributed to the oil price rally, including a weak dollar, strong energy demand from emerging economies, and political tensions in oil-producing countries.

“Simply put, the economic data shows that overall commodity price levels, including agricultural commodity and energy futures prices, are being driven by powerful fundamental economic forces and the laws of supply and demand,” Mr. Harris said. “Together these fundamental economic factors have formed a ‘perfect storm’ that is causing significant upward pressures on futures prices across the board.”


ver: http://www.nytimes.com/2008/06/07/business/07oil.html?th&emc=th

terça-feira, 3 de junho de 2008

Como são formados os preços dos combustíveis

In "Jornal de Negócios":

A Autoridade da Concorrência (AdC) revelou como são compostos os preços dos combustíveis no mercado nacional. A maior fatia corresponde a impostos, como já foi amplamente noticiado. É a distribuição e os vendedores que ficam com a menor fatia.

No primeiro quadrimestre de 2008 a média do preço da gasolina fixou-se nos 1,393 euros. Deste total, quase 60% foi directo aos cobres do Estado (0,825 euros). As refinarias receberam dos operadores 31,4% do valor total, ou seja, 0,438 euros.

Os vendedores representam 7,97% do preço, ou seja, 0,111 euros e os distribuidores correspondem a 1,44% do valor total da gasolina (ver quadro em baixo), segundo o relatório da AdC.

No caso do gasóleo, o valor médio dos quatro trimestres ascendeu a 1,229 euros com os impostos a corresponder a 46,9% do total (0,577 euros).

Os operadores pagaram 42,2% às refinarias e a distribuição correspondeu 1,5% do preço. Os vendedores pesam 9,3% no peso final do gasóleo.

Gasolina 95 octanas*
Gasóleo*
ISP 0,583 41,85% 0,364 29,6%
IVA 0,242 17,37% 0,213 17,3%
Venda a retalho 0,111 7,97% 0,114 9,3%
Distribuição 0,02 1,44% 0,019 1,5%
Refinarias 0,438 31,4% 0,519 42,2%
Total 1,393 100% 1,229 100%
* preços médios de venda nos primeiros quatro meses do ano
Fonte: Autoridade da Concorrência

sexta-feira, 30 de maio de 2008

Why oil costs over $120 per barrel

In "The Oil Drum Europe":


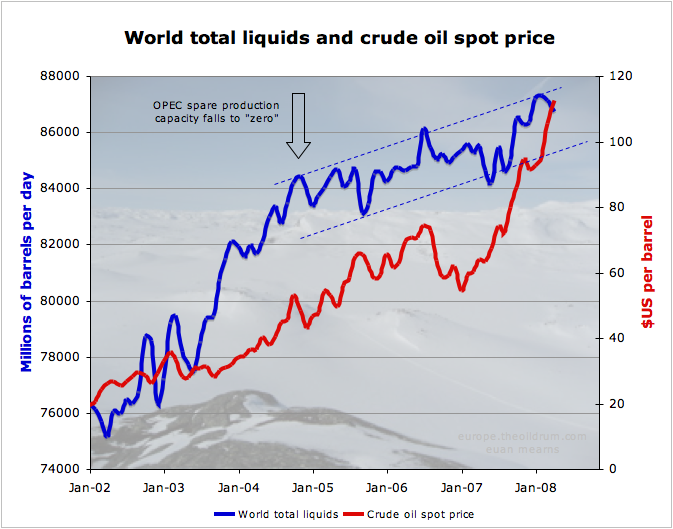
Global Total Liquids production and oil price, January 2002 to present. Production data from the IEA, data files supplied by Rembrandt Koppelaar. Monthly average WTI oil prices from Economagic.
...

The principal reason for current high oil price is the proximity of a peak in global oil production. Politicians must understand this and then grasp that natural gas and coal supplies will follow oil down by mid century. Reducing taxes on energy consumption right now is the wrong thing to do. Taxation structure needs to be adjusted to oblige energy producing companies to re-invest wind fall profits in alternative energy sources on a truly massive scale.

Energy efficiency should be the guiding beacon of all policy decisions and this must apply equally to energy production and energy consumption.

...

Oil is still cheap


At $2 per liter bottled spring water costs $318 per barrel.

Oil is still very cheap. Bottled spring water at $2 per litre works out at $318 per barrel. Oil is fundamental to our lives for transportation and a myriad products ranging from plastic to pesticides. Unlike spring water, oil is finite and costs significantly more to find and produce. The price of oil will continue to rise until the world as a whole decides it can do with less or until meaningful volumes of energy substitution take root.

Ver artigo completo em: http://europe.theoildrum.com/node/4007#more

P.S. Grafico do crude junto com o dolar:


crude_159

Ver: http://www.thinkfn.com/forum/viewtopic.php?t=14108&postdays=0&postorder=asc&start=100

quarta-feira, 28 de maio de 2008

Ciclo Económico

In "knoow.net":

Conceito de Ciclo Económico

Os Ciclos Económicos correspondem a oscilações do produto, do rendimento e do emprego, cuja duração corresponde geralmente a um período de 2 a 10 anos e são caracterizados pela expansão ou pela contração generalizada na maioria dos sectores económicos.

Fases dos Ciclos Económicos

Cada Ciclo Económico apresenta duas fases principais: a expansão e a recessão. Os pontos de viragem dos ciclos são designados por picos (pontos de viragem de uma expansão para uma recessão) e por fundos (pontos de viragem de uma recessão para uma expansão).


Sobre este tema consultar:

http://www.knoow.net/cienceconempr/economia/cicloeconomico.htm

http://www.eumed.net/tesis/jass/22.htm

http://libertyzine.blogspot.com/2007/02/teoria-austraca-dos-ciclos-econmicos.html

http://www.geocities.com/projetoperiferia2/secC7.htm

http://econpapers.repec.org/paper/wpawuwpma/0402010.htm

https://repositorio.iscte.pt/handle/10071/496

terça-feira, 27 de maio de 2008

BCE “versus” Federal Reserve: diferenças no passado; diferenças no presente

In "Jornal de Negócios":

Em 1922, uma hiperinflação impressionante atacou a economia alemã, acabada de sair de uma guerra mundial, deixando marcas que ainda hoje se podem perceber. O cinema e as artes retrataram cenas desse enorme drama que ainda actualmente constitui uma amargura instalada na profundidade e na complexidade da alma germânica.

Trata-se de um facto histórico que de forma alguma um verdadeiro alemão esquece e que jamais deixará de fazer esforços para que se não repita e cuja imagem célebre é a do filme, creio que de Charlot, mostrando um empregado da construção civil a dirigir-se ao balcão de venda do passe social e a pagar o mesmo com um “monte de notas de banco” transportadas num carrinho de mão.

Por exigência germânica e face ao peso desse País na União Monetária Europeia o principal objectivo do Banco Central Europeu, que conseguiu, “malgré tout”, passando por cima do venerando Deutsche Bundesbank, ser o Banco Central da União em que a Alemanha se integrou e por tudo isso se instalou em Frankfurt foi o de estabilidade dos preços.

Os alemães consentiram uma moeda única, desde que esta se pautasse pelas regras por que se pautava o “deutsche mark” e todos os parceiros obedecessem a “um código de convergência económica,” respeitando-o, sem dúvidas existenciais e com penalidades pesadas. (*)

Em 1929, nos EUA, teve-se uma prolongada e alastrada Grande Depressão, de características contrárias às da hiperinflação alemã, em que o desemprego e a recessão desembocaram numa loucura de luta pelo trabalho, elevação do valor da moeda, desinvestimento, estagnação e queda da economia, um rol de situações de miséria e de convite ao vício e às experiências “gangsterianas”, que só a “forte alma americana” conseguiu diluir, sem deixar de exportar o que de pior teve a crise, para o resto do mundo, especialmente a Europa.

Numa situação de queda brusca da liquidez e do volume de moeda, o Federal atacou o problema condicionando o preço (taxa de juro) e a oferta de moeda. Como se sabe, o FRB foi mais tarde acusado, por isso mesmo, de não ter atacado as causas do fenómeno (a crise de liquidez) e de ter contribuído antes para o agravar, com uma “incorrecta” e inoportuna “tight money policy”. (**)

O Federal Reserve System tem hoje como objectivo, além da estabilidade de preços, o crescimento económico equilibrado.

Será que nestas duas áreas geográficas o passado e as suas principais crises condicionaram a sua propensão para uma (diferente) valorização das medidas de política a adoptar em crises como a actual?

Na actualidade, Alan Greenspan (***), ex-presidente do FED de New York, refere os êxitos do Banco Central Europeu (e do seu presidente, Jean-Claude Trichet). Após comentar a sua surpresa pela capacidade de convergência dos 13 membros iniciais da nova área monetária, salienta o contraste entre a “única obrigação do BCE”, a estabilidade de preços, para uma região que produz mais de 1/5 do PIB mundial e o objectivo mais lato, americano, de estabilidade de preços com procura de um crescimento equilibrado.

O que mais o impressiona parece ser o facto de o Tratado de Maastricht e a figura do Pacto de Estabilidade e Crescimento, ao subtraírem a política monetária ao controlo dos governos e restringir o nível dos défices orçamentais, terem criado, ao fim e ao cabo, dispositivos automáticos de ajustamento de mercado.

A verdade é que o euro já conseguiu, segundo ele, ocupar 25% de lugar no cabaz das moedas de reserva cambial, relegando o dólar para 66% (Setembro de 2006).

O abaixamento das taxas de juro no passado recente foi a consequência desta subida de importância do euro nas reservas. O mesmo sucedera já com o dólar, consentindo um crescimento da economia americana.

Contudo esta mesma causa, agora, leva a estados de alma (e de opinião) diferentes. Enquanto que do lado de lá do Atlântico e por causa da “crise de liquidez” a FED não quer correr de novo riscos de ser acusada de dificultar, e tem produzido nova liquidez e baixado taxas de juro, o seu colega europeu não pára de as fazer subir, com receio de uns 3,6% registados na taxa de inflação homóloga sob controle do BCE e apesar da recomendação recente de Michael Deppler, director do Departamento Europeu do FMI, que na sua apresentação, em Frankfurt, das “Perspectivas Regionais para a Europa” (IV) recomendava vivamente o corte dos juros.

Em reunião do BCE, parece ter havido mesmo quem apontasse a anormal subida de preços do petróleo, como algo que faz lembrar um processo de estagflação, e que de modo algum recomenda facilidades no preço do dinheiro.

Ao mesmo tempo, porém, na Europa da União, mesmo que não necessariamente no espaço do euro, com o argumento de que mais importante é salvar o sistema bancário e auxiliar a confiança na banca, procedeu-se à “nacionalização” (temporária?) do quase falido Northern Rock e projectou-se injectar liquidez em volume substancial para também permitir ao sistema suportar uma situação de “crise de liquidez” na Europa financeira (nos EUA segurou-se o atribulado Bear Sterns e injectou-se liquidez criando novas “facilities”).

Será que pura e simplesmente a coerência não tem de ser encontrada entre o procedimento aqui e ali, adoptando-se as soluções conforme a importância dos receios ou/e conforme as marcas históricas deixadas pelas “outras crises” do lado de lá e do lado de cá do oceano?

Pelo seu interesse e graça referimos ainda, sobre o mesmo assunto, a opinião do professor de Harvard, Ken Rogoff (antigo economista-chefe do FMI, (V) que disse que muitos pensam que “o mundo termina ou em fogo ou em gelo”. O Federal parece temer e pensar que o mundo terminará em fogo; o BCE teme o gelo.

(*) Note-se que após a serena e “consentida” reunificação alemã pagou ela própria, como se esperava, os custos de uma divergência pesada, que a Europa, com condescendência e boa memória política, também consentiu e fez por esquecer.

(**) Sobre esta acusação, dizia Paul Meek (professor do curso para banqueiros centrais da FED nos anos 90, no mandato de Paul Volcker), que se tratava de uma política que poderia ser discutida durante muito tempo e sempre se encontrariam argumentos a favor e contra.

(***) “A ERA DA TURBULÊNCIA”, Alan Greenspan (no Prefácio).

(IV) in “Jornal de Negócios”, de 22 de Abril de 2008. “FMI diz que Trichet terá de cortar juros nos próximos seis meses; responsáveis do BCE discordam da avaliação e admitem ter de subir juros.”

(V ) “Economist”; March 22nd, 2008: “Central banks, a dangerous divergence” (págs. 77).

 
View My Stats